
Come pagare le tasse su eToro: guida alla dichiarazione 2026
eToro è un broker estero (eToro Europe Ltd, Cipro) in regime dichiarativo, e un conto solo può contenere quattro mondi fiscali diversi: azioni, ETF, criptovalute e derivati (CFD). Tutto è in dollari, quindi ogni operazione va convertita al cambio del giorno. Plusvalenze e differenziali al 26% in Quadro RT, dividendi esteri al lordo frontiera, conto nel Quadro RW con IVAFE 0,2%. MoneyViz è l'unico a dichiararli tutti e quattro insieme.
Punti chiave (TL;DR)
- eToro è un intermediario estero in regime dichiarativo: l’entità che serve i clienti italiani è eToro (Europe) Ltd, registrata a Cipro e autorizzata dalla CySEC (licenza 109/10). Non è sostituto d’imposta in Italia: sei tu a compilare Quadro RT (plusvalenze) e Quadro RW (monitoraggio del conto).
- Un conto eToro può contenere quattro mondi fiscali diversi: azioni e ETF reali, criptovalute e CFD (derivati su indici, forex, materie prime, azioni). Ognuno ha il suo regime, e vanno tenuti distinti.
- Tutto su eToro è in dollari e l’app non converte le operazioni in euro: l’unico valore in euro compare nel rendiconto finale, calcolato con un solo cambio, quello del 31 dicembre. Ma la legge (art. 9 TUIR) impone il cambio del giorno di ogni operazione: quel valore di fine anno non è la base imponibile fiscale.
- Plusvalenze su azioni ed ETF e differenziali dei CFD si tassano al 26% in Quadro RT; le cripto-attività al 26% fino al 2025 e al 33% dal 2026 (L. 199/2025). I dividendi esteri si dichiarano al lordo frontiera (26% sull’importo prima della ritenuta estera), senza credito d’imposta, in Quadro RM.
- Il conto va nel Quadro RW con IVAFE 0,2% sul valore al 31 dicembre (codice Stato Cipro, 101).
- MoneyViz è l’unico a dichiarare insieme azioni, ETF, crypto e derivati di un conto eToro, generando un unico Modello Redditi PF con Quadri RT, RW e RM precompilati, e applicando il cambio Banca d’Italia operazione per operazione.
Risposta Rapida
Sì, il conto eToro va dichiarato ogni anno in regime dichiarativo: Quadro RT per le plusvalenze e i differenziali (26%), Quadro RW per il monitoraggio del conto con IVAFE 0,2%, Quadro RM per dividendi e interessi esteri. eToro è un intermediario estero (eToro Europe Ltd, Cipro) e non trattiene le imposte alla fonte: il calcolo è tutto a tuo carico.
La difficoltà di eToro è la combinazione di più asset in un solo conto (azioni, ETF, crypto e CFD, ognuno con un regime diverso) e del dollaro come valuta di base: eToro non converte le operazioni in euro (solo il rendiconto finale mostra un valore in euro, al cambio del 31 dicembre), mentre la legge vuole ogni operazione riportata al cambio del suo giorno. MoneyViz importa l’estratto eToro e prepara i Quadri corretti in pochi minuti.
eToro è un intermediario estero che opera in regime dichiarativo per i contribuenti italiani: non applica alcuna ritenuta alla fonte, quindi gli obblighi fiscali sono tutti a tuo carico. Ogni anno devi compilare il Quadro RW per il monitoraggio del conto e il Quadro RT per le plusvalenze realizzate, anche se hai chiuso l’anno in perdita o non hai operato. Il punto è che su eToro, in un unico conto, convivono strumenti molto diversi — azioni, ETF, criptovalute e CFD — e ognuno ha regole proprie. MoneyViz importa l’estratto conto eToro e prepara il Modello Redditi PF con i Quadri RT, RW e RM precompilati, applicando il cambio ufficiale Banca d’Italia operazione per operazione.
Per il quadro generale delle tasse sui broker esteri (aliquote, scadenze, ravvedimento) leggi la guida completa alle tasse sul trading online 2026; per la compilazione passo-passo del monitoraggio fiscale leggi Quadro RW: come compilare valore iniziale e valore finale.
Devi dichiarare il conto eToro?
Sì: il conto eToro è un conto trading estero e va dichiarato ogni anno nel Quadro RW, con le plusvalenze nel Quadro RT. L’obbligo scatta per la sola detenzione del conto presso un intermediario estero, a prescindere dall’operatività e dal saldo.
L’entità che gestisce i clienti europei è eToro (Europe) Ltd, società con sede a Cipro e autorizzata dalla Cyprus Securities and Exchange Commission (CySEC, licenza 109/10). Il codice dello Stato estero da indicare nel Quadro RW è quindi quello di Cipro (101).
eToro ha una licenza MiCAR: dove l'ha ottenuta
Per le cripto-attività, eToro (Europe) Ltd ha ottenuto la licenza MiCA dalla CySEC — l’autorità di vigilanza di Cipro — nei primi mesi del 2025, tra i primi operatori a essere autorizzati. La licenza MiCA è «passaportabile» in tutta l’Unione: grazie al passaporto europeo, eToro può offrire servizi crypto anche in Italia, senza bisogno di un’autorizzazione separata di CONSOB. Per controllare entità legale, servizi e passaporto Italia segui la procedura su come verificare un provider crypto autorizzato MiCA. Puoi verificare lo stato di qualsiasi piattaforma su eucompliant.exchange. Attenzione: la licenza MiCA riguarda la conformità dell’operatore, non i tuoi obblighi dichiarativi — che restano interamente a tuo carico in regime dichiarativo.
eToro non è sostituto d'imposta in Italia
A differenza di una banca italiana, eToro non trattiene le imposte alla fonte su plusvalenze, dividendi e interessi. Sei tu a doverli calcolare e dichiarare. Questo vale per tutti i prodotti del conto: azioni, ETF, criptovalute e CFD. L’unico documento che eToro ti fornisce è il rendiconto delle operazioni: la traduzione in righi del Modello Redditi PF resta a tuo carico.
eToro è multi-asset: quattro mondi fiscali in un conto
La caratteristica che rende eToro diverso dagli altri broker è che, in un solo conto, puoi detenere azioni ed ETF reali, criptovalute e CFD (derivati). Per il fisco italiano non sono la stessa cosa: cambiano la qualificazione del reddito, il Quadro e — per le crypto — l’aliquota. È il motivo per cui la dichiarazione di un conto eToro è più insidiosa di quella di un broker mono-prodotto.
| Strumento | Qualificazione | Quadro | Aliquota |
|---|---|---|---|
| Azioni (reali) | Redditi diversi (art. 67, c.1, lett. c-bis TUIR) | RT | 26% |
| ETF armonizzati (UCITS) | Plus = reddito di capitale · minus = reddito diverso | RM (plus) / RT (minus) | 26% |
| ETF non armonizzati (USA) — su eToro solo CFD | Come CFD: reddito diverso (art. 67 c-quater) | RT | 26% |
| Criptovalute | Redditi diversi (art. 67, c.1, lett. c-sexies TUIR) | RT | 26% → 33% dal 2026 |
| CFD (indici, forex, materie prime, azioni CFD) | Contratti differenziali (art. 67, c.1, lett. c-quater TUIR) | RT | 26% |
| Dividendi esteri (su azioni reali) | Reddito di capitale di fonte estera (lordo frontiera) | RM (tipo H) | 26% |
| Dividendi italiani (su azioni reali) | Reddito di capitale di fonte italiana, ritenuta già assolta a monte | Nessuno (conto in RW) | 26% già trattenuto |
Nessun'altra soluzione dichiara insieme azioni, ETF, crypto e derivati
Il punto pratico è proprio questo: la maggior parte dei software fiscali copre solo le criptovalute oppure solo i titoli. Un conto eToro, invece, mescola in un colpo solo azioni, ETF, crypto e CFD — quattro regimi diversi. MoneyViz è l’unico a dichiararli tutti e quattro insieme, in un’unica dichiarazione, distinguendo automaticamente ciò che va in RT come plusvalenza, ciò che va in RT come differenziale da derivato, ciò che va in RM come dividendo e ciò che segue il regime cripto.
Tutto in dollari: perché la conversione del cambio è decisiva
eToro opera interamente in dollari: depositi, prezzi, profitti e perdite sono espressi in USD, e l’app non converte le tue operazioni in euro. L’unico valore in euro compare nel rendiconto finale (la voce «Patrimonio non realizzato finale» del Riepilogo dell’Account), calcolato con un solo cambio: quello del 31 dicembre. Ma la legge italiana impone di valutare ogni operazione al cambio del giorno in cui è avvenuta (art. 9, comma 2 del TUIR): un cambio unico di fine anno non è utilizzabile. È la fonte di confusione numero uno per chi confronta il proprio report fiscale con l’app di eToro.
Il profitto che leggi nell’app è in dollari. Se guardi il rendiconto finale, il valore in euro è ottenuto con il cambio del 31 dicembre, lo stesso per tutte le operazioni dell’anno. La normativa fiscale funziona diversamente: per una plusvalenza (art. 68 TUIR) conta il prezzo di vendita convertito al cambio del giorno della vendita, meno il costo d’acquisto convertito al cambio del giorno dell’acquisto. La differenza tra i due metodi è la componente valutaria — l’oscillazione EUR/USD tra apertura e chiusura della posizione — ed è un reddito (o una perdita) a tutti gli effetti.
Il valore in euro del rendiconto non è la base imponibile
Con il metodo fiscale ogni operazione “porta con sé” il proprio effetto cambio, perché usa il cambio del suo giorno; con il cambio unico di fine anno — l’unico che eToro applica, nel rendiconto — quell’effetto sparisce. Su un conto interamente in dollari come eToro il delta può essere rilevante, soprattutto in anni di forte oscillazione EUR/USD. Il numero da dichiarare è quello fiscale, calcolato al cambio del giorno di ogni operazione, non il valore in euro del rendiconto eToro.
MoneyViz gestisce questo automaticamente: eToro lavora in USD, così ogni movimento genera una contro-operazione sul cambio EUR/USD per tracciare correttamente la conversione e la liquidità in euro, e le plusvalenze sono calcolate con il cambio Banca d’Italia del giorno di ciascuna operazione. Se vuoi il dettaglio di come ricostruiamo il valore di un conto eToro, leggi come viene calcolato il valore attuale dei portafogli eToro e come verificare i dati del conto eToro.
Perché il resoconto di eToro non coincide con la tua dichiarazione
È normale — ed è strutturale — che il profitto mostrato nel resoconto di eToro non coincida con la plusvalenza da dichiarare. Il resoconto di eToro serve a mostrarti lo stato del conto in dollari, non a calcolare l’imponibile italiano. La differenza più grande nasce dal cambio: eToro tiene tutto in dollari e, quando nel rendiconto finale mostra un valore in euro, usa un solo cambio — quello del 31 dicembre. La legge italiana (art. 9 e 68 TUIR) impone invece di convertire in euro sia l’acquisto sia la vendita di ogni operazione, ciascuno al cambio del proprio giorno.
Un caso reale: da +2.300 € a −6.722 €
Un utente ci ha scritto stupito: sul resoconto eToro aveva una plusvalenza di circa 2.300 €, che nel calcolo fiscale corretto diventava una minusvalenza di 6.722 €. Non è un errore. Scomponendo il risultato: il P/L del titolo valeva −5.220,69 € e il P/L valutario — l’effetto EUR/USD tra il giorno di acquisto e quello di vendita — altri −1.501,68 €. eToro, tenendo i conti in dollari e comprimendo tutto in un unico cambio di fine anno, “annega” la componente valutaria; in un anno di dollaro debole quella componente può ribaltare il segno del risultato. Il numero da dichiarare è quello fiscale, non quello dell’app.
Non è solo il cambio. Ecco la mappa delle voci che spiegano perché i due numeri divergono — così sai cosa aspettarti, voce per voce.
| Voce nel resoconto eToro | Cosa fa la dichiarazione | Perché diverge |
|---|---|---|
| P/L in dollari (in euro solo nel rendiconto, al cambio del 31/12) | Ogni operazione convertita in euro al cambio del giorno di acquisto e di vendita | Emerge il P/L valutario, che il cambio unico di fine anno non coglie |
| «Patrimonio non realizzato finale (EUR)» | Valore del conto al 31/12 per il Quadro RW | È una stima: sulle posizioni aperte eToro non fornisce il prezzo d’ingresso preciso |
| Profitto a video (include il non realizzato) | Tassabile solo il realizzato (posizioni chiuse); le aperte contano per il RW | Il totale dell’app somma anche l’unrealized delle posizioni aperte |
| CFD short | Aperto vendendo e chiuso comprando: il segno della plus/minus è corretto | Un’attribuzione long/short errata ribalterebbe il segno del risultato |
| «Dividend adjustment» sui CFD | Rettifica di cassa, non un dividendo tassabile | eToro lo etichetta come dividendo nel journal, ma non lo è |
| Copy Trading (posizione aggregata) | Spezzata nelle micro-posizioni sottostanti dei trader copiati | Senza lo split, le allocazioni gonfiano il saldo del conto |
Sulle posizioni chiuse i numeri tornano
Un punto rassicurante: sul realizzato — le posizioni effettivamente chiuse, cioè ciò che conta per l’imposta — MoneyViz ed eToro convergono, una volta applicato il cambio corretto. Le differenze rilevanti riguardano le posizioni ancora aperte (valutate con una stima, perché eToro non espone il prezzo d’ingresso) e la componente valutaria: entrambe hanno una causa precisa, non sono un errore di conto. Il modo giusto di verificare non è pretendere che i due totali coincidano al centesimo, ma capire da quale voce nasce lo scostamento.
CFD su eToro: come si tassano i derivati
Su eToro, quando operi con leva o su indici, forex, materie prime o azioni “in CFD”, non possiedi il sottostante: stai negoziando un contratto per differenza. I differenziali sono redditi diversi da contratti differenziali (art. 67, c.1, lett. c-quater TUIR), tassati al 26% nel Quadro RT. Si compensano con le plusvalenze su azioni e con gli altri redditi diversi dello stesso Quadro.
Tre punti dove è facile sbagliare con i CFD:
Il «dividend adjustment» dei CFD non è un dividendo
Se tieni un CFD su un titolo che stacca il dividendo, eToro applica un «dividend adjustment» (accredito sulle posizioni long, addebito sulle short). Non è un dividendo vero — non possiedi l’azione — e non va nel Quadro RM: confluisce nel differenziale del CFD ed è quindi reddito diverso nel Quadro RT.
Long e short: attenzione al segno
Con i CFD puoi andare anche short (guadagni se il prezzo scende). Il risultato di una posizione short ha il segno invertito rispetto a una long: un errore nell’attribuzione long/short ribalta il segno della plus/minusvalenza. MoneyViz ricostruisce la direzione di ogni posizione chiusa dai dati dell’estratto, così il segno del differenziale è quello corretto.
ETF su eToro: armonizzati, non armonizzati e la trappola del CFD
Sugli ETF il regime fiscale dipende da un dettaglio decisivo: se l’ETF è armonizzato (conforme alla direttiva europea UCITS) o non armonizzato. E su eToro c’è un equivoco diffuso da chiarire subito: i celebri ETF americani — SPY, QQQ, VOO — non li possiedi davvero, li tratti come CFD.
ETF armonizzati (UCITS): l’asimmetria tra plusvalenza e minusvalenza
Gli ETF armonizzati sono conformi alla direttiva UCITS, in genere domiciliati in Irlanda o Lussemburgo. Sono gli unici ETF che, come cliente retail italiano, puoi detenere come titolo reale su eToro (posizione buy, senza leva). Alcuni esempi con ISIN:
- iShares Core MSCI World UCITS ETF — ticker SWDA/IWDA, ISIN IE00B4L5Y983
- Vanguard S&P 500 UCITS ETF — ticker VUSA, ISIN IE00B3XXRP09
- iShares Core S&P 500 UCITS ETF — ticker CSPX, ISIN IE00B5BMR087
ETF armonizzati: la plusvalenza e la minusvalenza vivono in due mondi diversi
Sull’ETF armonizzato la plusvalenza (il guadagno da vendita) è un reddito di capitale (art. 44, c.1, lett. g TUIR): va nel Quadro RM, al 26%, e si tassa al lordo, senza poter dedurre le perdite. La minusvalenza, invece, è un reddito diverso (art. 67, c.1, lett. c-ter TUIR): va nel Quadro RT. Le due categorie non comunicano: la minusvalenza di un ETF non può abbattere la plusvalenza di un altro ETF (né dello stesso). È la classica “trappola dello zainetto fiscale” dei fondi.
Con cosa è compensabile, allora, la minusvalenza di un ETF armonizzato? Solo con le plusvalenze che la legge colloca tra i redditi diversi: azioni singole, obbligazioni, ETC, certificati, futures e — sì — i CFD. Non con le plusvalenze di ETF o fondi, che sono redditi di capitale. La minusvalenza è riportabile per quattro anni.
ETF non armonizzati (USA): perché su eToro sono CFD, non ETF
Gli ETF non armonizzati sono i fondi non conformi UCITS, tipicamente quelli domiciliati negli Stati Uniti. In teoria hanno un regime più pesante: i proventi concorrono al reddito complessivo IRPEF ad aliquota progressiva (23–43%) — non l’imposta sostitutiva del 26% — e vanno nel Quadro RL (art. 10-ter, comma 6, L. 77/1983); le minusvalenze restano redditi diversi (Quadro RT).
Il mito da sfatare: «ho comprato SPY su eToro, è un ETF non armonizzato»
Falso, per un cliente retail italiano. Dal 2018 la normativa europea PRIIPs / MiFID II vieta di vendere al retail UE prodotti privi del KID (il documento informativo di sintesi): gli ETF americani — SPY, QQQ, VOO, ARKK — non hanno il KID europeo, quindi non sono acquistabili come titolo reale nell’Unione. Su eToro l’unico modo per avere esposizione a un ETF USA è il CFD. E un CFD è un derivato: il suo risultato è reddito diverso ex art. 67, c.1, lett. c-quater TUIR, tassato al 26% nel Quadro RT, pienamente compensabile con altre plus/minus finanziarie. La tassazione IRPEF progressiva dei “veri” ETF non armonizzati, quindi, non ti riguarda: sul tuo conto eToro quelle posizioni sono CFD al 26%.
Esempi di ETF USA che su eToro vedi come CFD (non come ETF reale): SPDR S&P 500 SPY (ISIN US78462F1030), Invesco QQQ (US46090E1038), Vanguard VOO (US9229083632), ARK Innovation ARKK (US00214Q1040).
| Aspetto | ETF armonizzato (UCITS) | ETF non armonizzato (USA) | «ETF USA» su eToro = CFD |
|---|---|---|---|
| Come lo detieni su eToro | Titolo reale (buy senza leva) | Non disponibile al retail UE | CFD (derivato) |
| Plusvalenza | Reddito di capitale → RM, 26% | IRPEF progressiva 23–43% → RL | Reddito diverso c-quater → RT, 26% |
| Minusvalenza | Reddito diverso → RT | Reddito diverso → RT | Reddito diverso → RT |
| Compensabile con | Altri redditi diversi (non le plus ETF) | Altri redditi diversi | Altri redditi diversi |
Un'area grigia e una semplificazione utile
Sulla carta, la soglia tra 26% e IRPEF progressiva per i fondi esteri non UCITS dipende anche dal fatto che il gestore sia sottoposto a vigilanza e da dove il fondo è istituito (art. 10-ter L. 77/1983): un punto tecnico e dibattuto. Nella pratica di eToro, però, la questione è accademica, perché al retail italiano quegli ETF arrivano solo come CFD (26%, Quadro RT). MoneyViz riconosce dall’estratto se una posizione è un titolo reale o un CFD e la colloca nel Quadro corretto.
Criptovalute su eToro
Le criptovalute detenute su eToro seguono il regime delle cripto-attività: plusvalenze come redditi diversi (art. 67, c.1, lett. c-sexies TUIR), al 26% fino al 31/12/2025 e al 33% dal 1° gennaio 2026 (L. 199/2025), nel Quadro RT. Il conto va inoltre indicato nel Quadro RW con l’imposta sulle cripto-attività (0,2% sul valore al 31 dicembre).
L’aumento al 33% riguarda solo le cripto-attività: azioni, ETF e CFD restano al 26%. Per il quadro completo delle aliquote 2026 leggi Tasse crypto 2026: 33% confermato, 26% solo per stablecoin euro MiCAR.
Un conto, due binari fiscali per le crypto e i titoli
Le minusvalenze delle cripto-attività si compensano solo con altre plusvalenze cripto; quelle su azioni, ETF e CFD vivono nel loro paniere di redditi diversi. Sono binari separati: tenerli distinti è essenziale per non compensare ciò che la legge non consente. MoneyViz li separa automaticamente.
Dividendi esteri: tassazione al lordo frontiera
I dividendi delle azioni estere detenute su eToro si tassano al 26% sul «lordo frontiera», cioè sull’importo lordo prima della ritenuta estera, e la ritenuta estera non si recupera come credito d’imposta. Sull’estratto eToro vedi un dividendo già al netto della ritenuta applicata dal Paese di origine: la base imponibile italiana è però il lordo.
La regola del lordo frontiera
Per i dividendi esteri incassati senza un intermediario italiano, l’imposta sostitutiva del 26% si applica sull’importo lordo in uscita dall’estero (prima delle ritenute estere). Il meccanismo del «netto frontiera» dell’art. 27, comma 4-bis del DPR 600/1973 presuppone un sostituto d’imposta italiano: con un broker estero come eToro quel sostituto non c’è, quindi la base resta il lordo. La ritenuta estera non è creditabile in regime di imposta sostitutiva. MoneyViz riporta i dividendi eToro al lordo frontiera anche quando l’estratto mostra solo il netto accreditato.
Dividendi CFD e dividendi reali: quale codice Stato estero usare
Su eToro la parola «dividendo» indica due cose diverse. Se possiedi davvero l’azione o l’ETF ricevi un dividendo vero: va nel Quadro RM al lordo frontiera, con il codice dello Stato della società che lo paga (Stati Uniti 069, Germania 094, Regno Unito 031…). Se invece hai un CFD ricevi una rettifica di cassa sul contratto: non è un dividendo, non ha un codice Stato e non va nel Quadro RM. Entra nel risultato del CFD, reddito diverso nel Quadro RT. L’errore più frequente è mettere nello stesso rigo RM le due cose, con il codice ricavato dall’ISIN.
Lo dice eToro stesso nella pagina ufficiale eToro paga dividendi? del suo centro assistenza. Se possiedi un’azione o un ETF, il dividendo ti viene accreditato quando la società lo paga. Sulle posizioni CFD, invece, «se detieni una posizione di acquisto, l’importo del dividendo viene accreditato sul tuo Saldo disponibile; se detieni una posizione short, l’importo del dividendo viene dedotto». Sui CFD su indici può esserci un «pagamento di rettifica» che compensa i dividendi dei titoli che compongono l’indice. Nel primo caso sei azionista. Nel secondo hai un contratto con eToro che replica l’effetto economico del dividendo, e fiscalmente è una cosa diversa.
| Aspetto | Dividendo reale (azioni / ETF) | «Dividendo» CFD (rettifica) |
|---|---|---|
| Come lo riconosci nell’estratto | Foglio «Dividendi», Tipologia Stocks / ETF; nel Riepilogo finanziario «Dividendi da azioni ed ETF» | Foglio «Dividendi», Tipologia CFD; nel Riepilogo finanziario «Dividendi CFD» e «Aggiustamenti dell’indice» |
| Chi ti paga | La società emittente (eToro fa solo da tramite) | eToro, controparte del contratto |
| Qualificazione fiscale | Reddito di capitale di fonte estera (art. 44 TUIR) | Componente del differenziale del CFD, reddito diverso (art. 67, c.1, lett. c-quater TUIR) |
| Quadro | RM, rigo RM31, tipo H, 26% sul lordo frontiera | RT, insieme al risultato del CFD (26%) |
| Codice Stato estero | Stato dell’emittente, dal prefisso dell’ISIN: US → 069, DE → 094, GB → 031, FR → 029, NL → 050, IE → 040 | Nessuno: il Quadro RT non ha un codice Stato. L’ISIN indica il sottostante, non chi paga |
| Ritenuta estera | Vera, trattenuta dallo Stato della società; non si scala dal 26% italiano | Solo un parametro di calcolo della rettifica: non è un’imposta pagata a tuo nome |
| Posizione short | Non esiste (se possiedi l’azione sei long) | Importo negativo: un addebito che riduce il risultato del CFD |
Il codice Stato del Quadro RM non è quello del Quadro RW
Nel Quadro RW il codice Stato è quello dell’intermediario che custodisce il conto: per eToro è 101 (Cipro). Nel Quadro RM, invece, la colonna 2 del rigo RM31 chiede lo Stato di provenienza del reddito, cioè della società che paga il dividendo. Scrivere 101 in RM su tutti i dividendi eToro, «perché eToro è a Cipro», è sbagliato: un dividendo Apple è di fonte statunitense (069), uno Volkswagen è di fonte tedesca (094).
Le quattro schermate che seguono vengono da estratti conto eToro reali (il file XLSX che scarichi da Impostazioni → Estratto conto), con l’ID posizione mascherato. Le due del Quadro RM sono il modello precompilato generato da MoneyViz, con importi di esempio.
Da dove partire: il Riepilogo finanziario
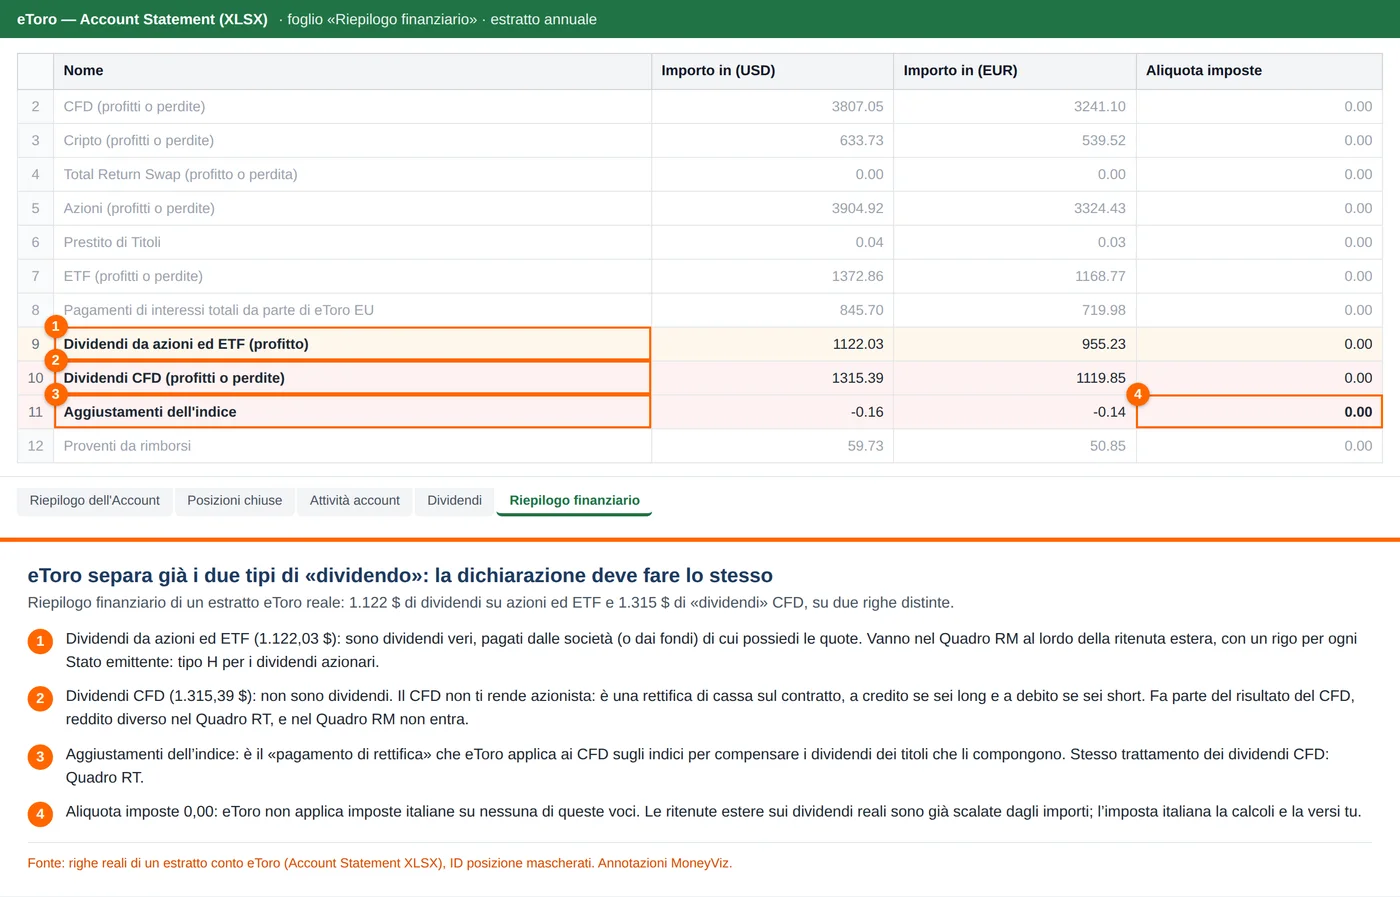
- Dividendi da azioni ed ETF (1.122,03 $). Sono dividendi veri, pagati dalle società (o dai fondi) di cui possiedi le quote. Vanno nel Quadro RM al lordo della ritenuta estera, con un rigo per ogni Stato emittente: tipo H per i dividendi azionari.
- Dividendi CFD (1.315,39 $). Non sono dividendi. Il CFD non ti rende azionista: è una rettifica di cassa sul contratto, a credito se sei long e a debito se sei short. Fa parte del risultato del CFD (Quadro RT) e nel Quadro RM non entra.
- Aggiustamenti dell’indice. È il «pagamento di rettifica» che eToro applica ai CFD sugli indici per compensare i dividendi dei titoli che li compongono. Stesso trattamento dei dividendi CFD: Quadro RT.
- Aliquota imposte 0,00. eToro non applica imposte italiane su nessuna di queste voci. Le ritenute estere sui dividendi reali sono già scalate dagli importi; l’imposta italiana la calcoli e la versi tu.
In questo conto i «dividendi» CFD sono più di quelli veri. Chi somma le due righe e le porta tutte nel Quadro RM dichiara come redditi di capitale 1.315 $ che sono invece componenti del risultato dei CFD: finiscono nel quadro sbagliato, con un codice Stato che non esiste, e non si compensano più con le eventuali perdite sui CFD.
Fattispecie 1: azioni USA reali, codice Stato 069
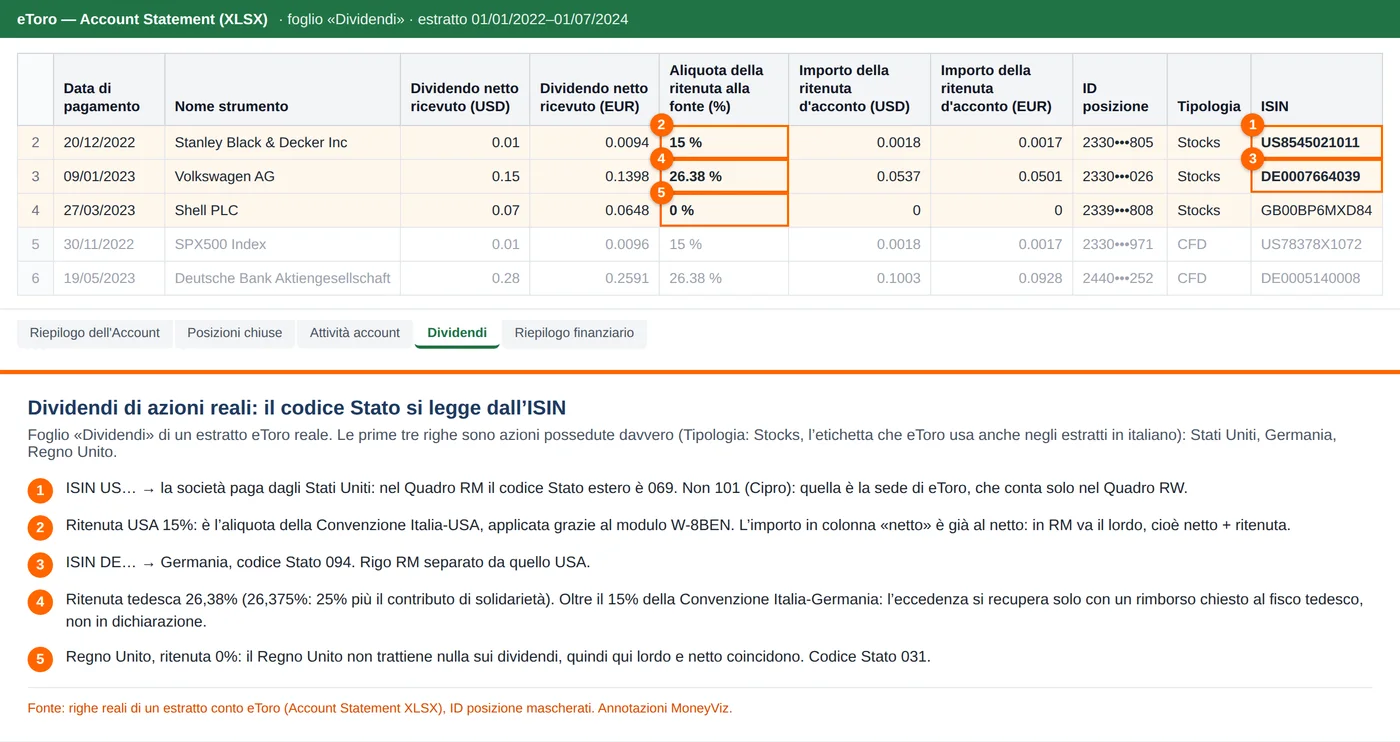
- ISIN US… → codice Stato 069. La società paga dagli Stati Uniti: nel Quadro RM il codice Stato estero è 069. Non 101 (Cipro): quella è la sede di eToro, che conta solo nel Quadro RW.
- Ritenuta USA 15%. È l’aliquota della Convenzione Italia-USA, applicata grazie al modulo W-8BEN. Gli importi del foglio sono già al netto: in RM va il lordo, cioè netto più ritenuta.
- ISIN DE… → codice Stato 094. Germania: rigo RM separato da quello USA.
- Ritenuta tedesca 26,38%. È il 26,375%: 25% più il contributo di solidarietà. Supera il 15% della Convenzione Italia-Germania, e l’eccedenza si recupera solo con un rimborso chiesto al fisco tedesco, non in dichiarazione.
- Regno Unito, ritenuta 0%. Il Regno Unito non trattiene nulla sui dividendi: qui lordo e netto coincidono. Codice Stato 031.
Ecco come diventa il Quadro RM per un anno di dividendi di azioni USA: 680 $ accreditati e 120 $ trattenuti dagli Stati Uniti, cioè 800 $ lordi, convertiti in euro al cambio di ciascun giorno di pagamento.
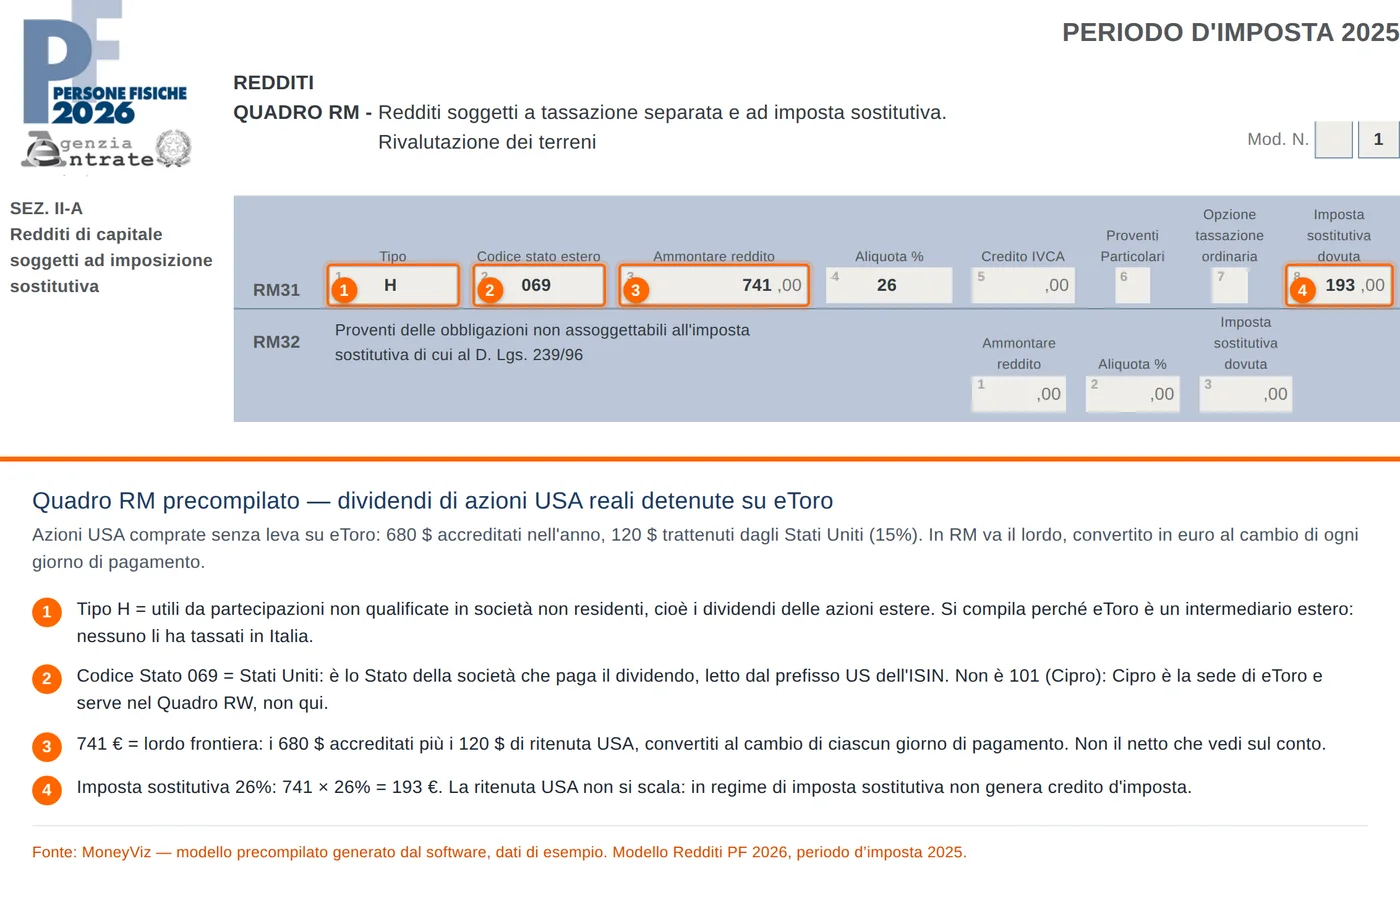
- Tipo H. Utili da partecipazioni non qualificate in società non residenti, cioè i dividendi delle azioni estere. Si compila perché eToro è un intermediario estero e nessuno li ha tassati in Italia.
- Codice Stato 069 (Stati Uniti). È lo Stato della società che paga, letto dal prefisso US dell’ISIN. Non 101.
- Ammontare 741 €. Lordo frontiera: 680 $ accreditati più 120 $ di ritenuta USA, convertiti al cambio del giorno di pagamento. Non il netto che vedi sul conto.
- Imposta 193 €. 741 × 26%. La ritenuta USA non si scala: in regime di imposta sostitutiva non dà credito d’imposta.
Fattispecie 2: azioni tedesche reali, codice Stato 094
Stesso meccanismo, Paese diverso. Su un dividendo Volkswagen di 400 € lordi la Germania trattiene il 26,375% (105,50 €) e sul conto eToro arrivano 294,50 €. Nel Quadro RM va un secondo rigo RM31, separato da quello USA, con codice 094.
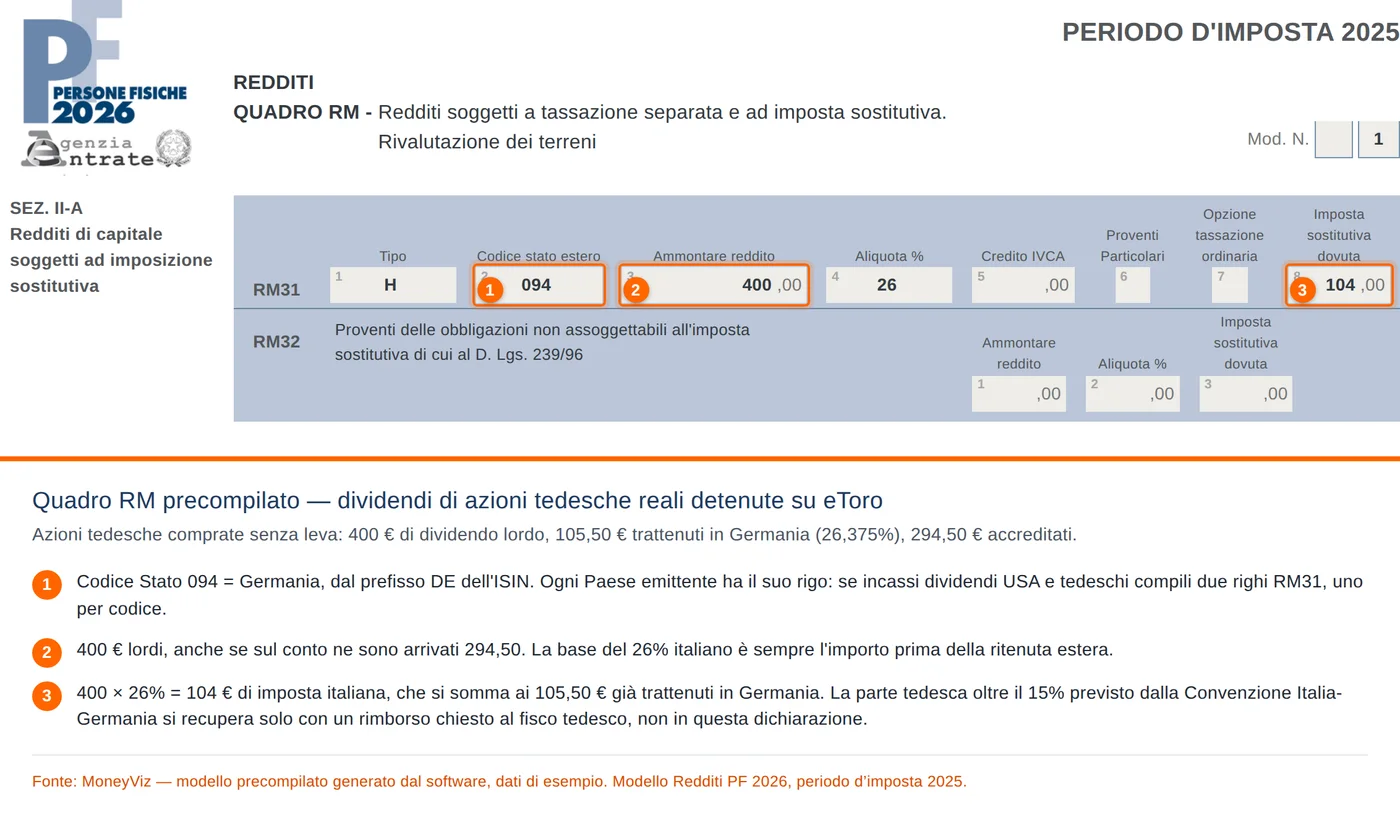
- Codice Stato 094 (Germania). Dal prefisso DE dell’ISIN. Ogni Paese emittente ha il suo rigo: con dividendi USA e tedeschi compili due righi RM31.
- Ammontare 400 €. Il lordo, anche se sul conto ne sono arrivati 294,50. La base del 26% italiano è sempre l’importo prima della ritenuta estera.
- Imposta 104 €. 400 × 26%, che si aggiunge ai 105,50 € già trattenuti in Germania. La parte tedesca oltre il 15% della Convenzione si recupera solo con un rimborso chiesto al fisco tedesco.
La doppia imposizione sui dividendi esteri è reale
In regime dichiarativo il dividendo estero sconta due imposte: la ritenuta dello Stato della società e il 26% italiano, calcolato sul lordo. Su 100 € di dividendo USA con il W-8BEN paghi 15 € agli Stati Uniti e 26 € all’Italia: 41% complessivo. Su un dividendo tedesco, senza chiedere il rimborso, si arriva al 52,4% (26,375 + 26). Non è un errore di calcolo: è l’effetto del regime di imposta sostitutiva, che non riconosce il credito per le imposte pagate all’estero.
Fattispecie 3: CFD long su indici e azioni, la trappola dell’ISIN
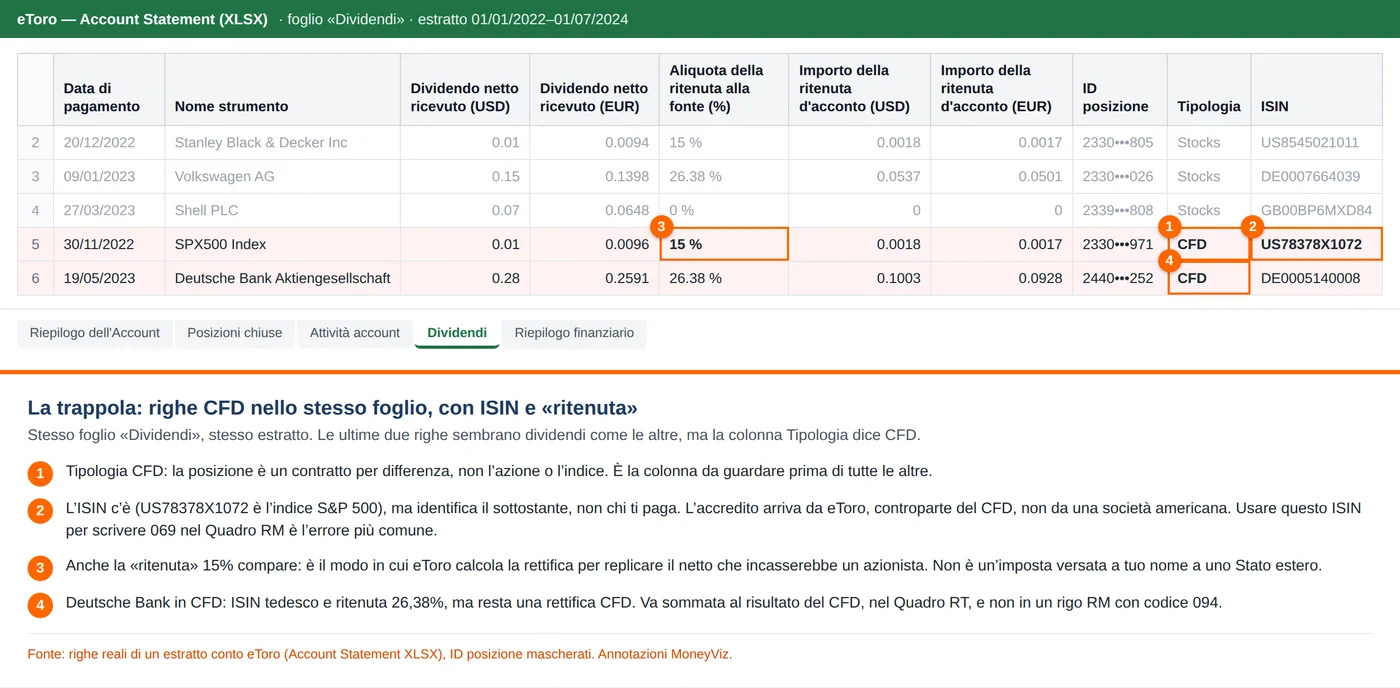
- Tipologia CFD. La posizione è un contratto per differenza, non l’azione o l’indice. È la colonna da guardare prima di tutte le altre.
- L’ISIN c’è, ma non indica chi ti paga. US78378X1072 identifica l’indice S&P 500, cioè il sottostante. L’accredito arriva da eToro, controparte del CFD, non da una società americana. Usare questo ISIN per scrivere 069 nel Quadro RM è l’errore più comune.
- Anche la «ritenuta» 15% compare. È il modo in cui eToro calcola la rettifica, per replicare il netto che incasserebbe un azionista. Non è un’imposta versata a tuo nome a uno Stato estero, e non va trattata come tale.
- Deutsche Bank in CFD. ISIN tedesco e ritenuta 26,38%, ma resta una rettifica CFD: va sommata al risultato del CFD nel Quadro RT, non in un rigo RM con codice 094.
Come si dichiara. L’accredito sul CFD long si somma algebricamente al risultato del CFD, che è un reddito diverso da contratti differenziali (art. 67, c.1, lett. c-quater TUIR). Si tassa al 26% nel Quadro RT e si compensa con le altre plus e minusvalenze dello stesso paniere. Nessun rigo RM, nessun codice Stato.
Fattispecie 4: CFD short, il «dividendo» è un addebito
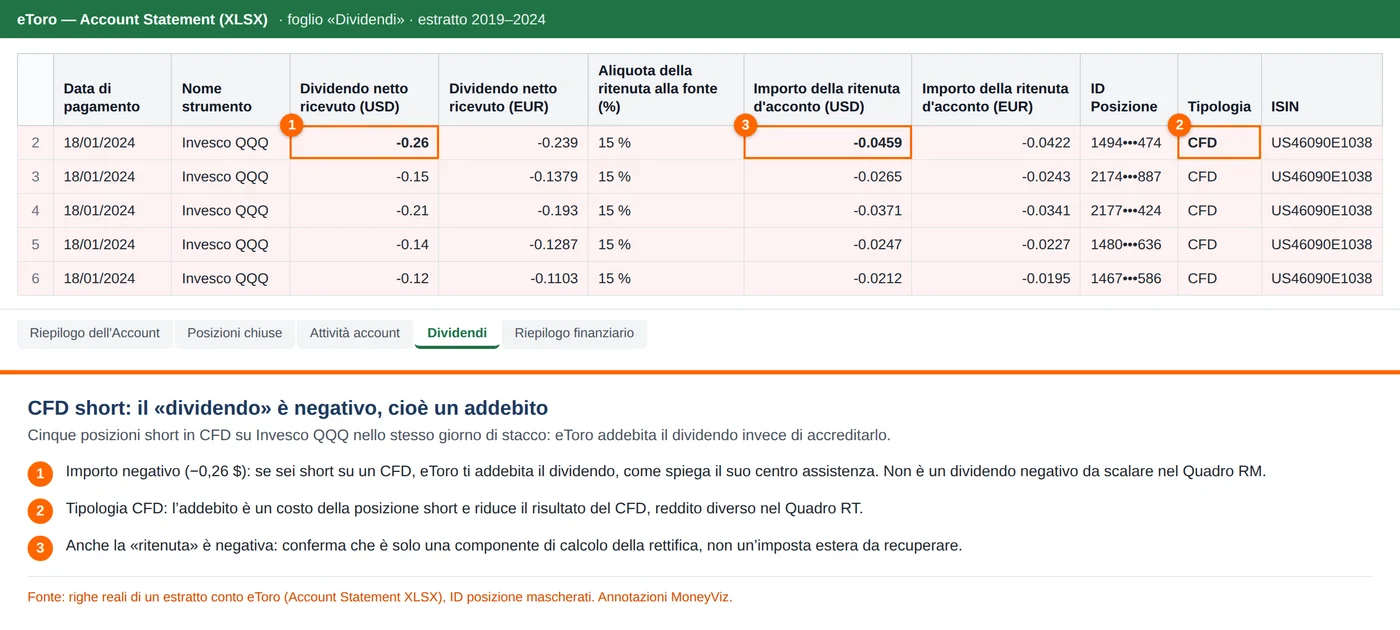
- Importo negativo (−0,26 $). Se sei short su un CFD, eToro ti addebita il dividendo, come spiega la sua pagina di assistenza. Non è un «dividendo negativo» da scalare nel Quadro RM.
- Tipologia CFD. L’addebito è un costo della posizione short e riduce il risultato del CFD, nel Quadro RT.
- Anche la «ritenuta» è negativa. Conferma che è solo una componente di calcolo della rettifica, non un’imposta estera da recuperare.
Fattispecie 5: azioni italiane reali su eToro, niente Quadro RM
Se su eToro compri senza leva un’azione italiana (ISIN che inizia con IT, per esempio Poste Italiane IT0003796171), il caso è ancora diverso. Il dividendo è di fonte italiana: il 26% viene applicato alla fonte, a titolo d’imposta, prima che il denaro arrivi su eToro, e lo vedi nella colonna «Aliquota della ritenuta alla fonte» dell’estratto. È già tassato in via definitiva, quindi non va nel Quadro RM, né con codice 101 né con un altro codice. È la stessa logica dei dividendi già tassati da un intermediario italiano. Se su una riga con ISIN italiano trovi una ritenuta diversa dal 26%, fai verificare quel caso da un professionista prima di chiudere la dichiarazione.
Come fai la verifica sul tuo estratto eToro
- Apri il foglio Riepilogo finanziario: se «Dividendi CFD» o «Aggiustamenti dell’indice» sono diversi da zero, hai rettifiche CFD da tenere fuori dal Quadro RM.
- Apri il foglio Dividendi e filtra la colonna Tipologia: le righe CFD vanno nel risultato dei CFD (Quadro RT); le righe Stocks ed ETF sono i dividendi da dichiarare.
- Sulle righe reali, raggruppa per prefisso dell’ISIN (US, DE, GB…): ogni Paese è un rigo RM31 con il suo codice Stato. Le righe con ISIN IT con ritenuta al 26% restano fuori.
- Per ogni riga reale ricostruisci il lordo (netto + ritenuta) e convertilo in euro al cambio del giorno di pagamento.
- Somma per Paese e applica il 26%: la ritenuta estera non si scala.
Cosa fa MoneyViz con il foglio Dividendi di eToro
MoneyViz legge la Tipologia di ogni riga: le rettifiche sulle posizioni CFD non finiscono nel Quadro RM ma nei redditi diversi del Quadro RT, insieme al risultato del CFD. I dividendi di azioni ed ETF reali vanno in RM al lordo frontiera, raggruppati per codice Stato dell’emittente ricavato dall’ISIN. Il rigo RM precompilato ha un link alla pagina di tracciabilità, dove vedi riga per riga quali dividendi compongono l’importo.
E le azioni italiane? Il dividendo non va in RM
Se su eToro tieni un’azione italiana — Enel, Poste, Intesa — il dividendo non segue la regola del lordo frontiera: ha già scontato il 26% in Italia e non va dichiarato nel Quadro RM. È il punto che più spesso viene sbagliato, perché sembra in contraddizione con «eToro non è sostituto d’imposta». Non lo è.
Che eToro non faccia da sostituto d’imposta è vero, ma riguarda ciò che nasce fuori dall’Italia. Su un dividendo di fonte italiana il sostituto non è mai il broker: è la società che distribuisce l’utile (art. 27 del DPR 600/1973) oppure, per i titoli in deposito accentrato, il depositario aderente e il rappresentante fiscale in Italia che ogni intermediario non residente è obbligato a nominare (art. 27-ter, commi 1 e 8). Il prelievo avviene prima che il denaro arrivi sul tuo conto eToro.
Lo vedi nell’estratto: sulle azioni italiane la ritenuta indicata è del 26%, non il 15% o il 30% tipico dei titoli esteri. Quel 26% è l’imposta italiana, già assolta a titolo d’imposta.
Perché non va messo in RM «per sicurezza»
Il rigo RM31 non è una casella generica: le istruzioni lo riservano ai redditi di capitale di fonte estera percepiti senza l’intervento di un intermediario residente (art. 18 del TUIR, che parla di redditi «corrisposti da soggetti non residenti»). La colonna 2 chiede il codice dello Stato estero «in cui il reddito è stato prodotto», e l’Appendice alle istruzioni definisce gli utili prodotti all’estero come quelli «provenienti da società o enti residenti all’estero». Un dividendo Enel è prodotto in Italia. Metterci 101 (Cipro) perché lì ha sede eToro significa dichiarare estero un reddito che non lo è, e pagare due volte: Cipro è il codice del Quadro RW, dove il conto va comunque indicato.
Il controllo da fare: l'aliquota
La conclusione regge su un dato verificabile: che la ritenuta italiana ci sia e sia il 26%. Se sull’estratto un’azione italiana mostra un’aliquota diversa, il caso non è chiuso — portalo a un professionista prima di inviare la dichiarazione. MoneyViz per questo non nasconde questi dividendi: li tiene in tracciabilità con la ritenuta registrata e segnala le aliquote diverse dal 26%.
Copy Trading e Smart Portfolios: come si dichiarano
Il Copy Trading di eToro replica in automatico le operazioni dei trader che copi, e gli Smart Portfolios investono su panieri tematici: dal punto di vista fiscale ogni posizione copiata è una tua operazione, con lo stesso regime dello strumento sottostante (azione, ETF, crypto o CFD). Non c’è un “regime del Copy Trading”: conta cosa hai copiato.
Il vero problema pratico del Copy Trading è il numero: copiando uno o più trader ti ritrovi con decine o centinaia di micro-posizioni frazionarie, spesso di pochi centesimi ciascuna. Ricostruirle e convertirle a mano, una per una al cambio del giorno, è dove nascono gli errori.
Copy Trading e prezzo del servizio: le micro-operazioni non si pagano
C’è un vantaggio concreto per chi fa Copy Trading. Il piano MoneyViz si dimensiona sul numero di operazioni del portafoglio, ma le micro-operazioni con controvalore fino a circa 1 euro — le innumerevoli posizioni frazionarie del Copy Trading, o le micro-ricompense di staking — non vengono conteggiate ai fini del prezzo del piano. In pratica, chi copia i trader non paga di più per le sue migliaia di micro-posizioni: restano tutte importate e dichiarate correttamente, semplicemente non erodono il limite di operazioni del piano. È una scelta pensata proprio per non penalizzare chi genera molte micro-operazioni.
Quadro RW e IVAFE per eToro
Il conto eToro va nel Quadro RW per il monitoraggio fiscale, con IVAFE 0,2% sul valore al 31 dicembre. Il Quadro RW serve a monitorare le attività detenute all’estero, e va compilato anche se il conto è in perdita o fermo.
| Cosa dichiarare | Codice individuazione bene | Codice Stato | Imposta patrimoniale |
|---|---|---|---|
| Azioni ed ETF | 20 (altre attività finanziarie estere) | 101 (Cipro) — eToro Europe Ltd | IVAFE 0,2% sul valore al 31/12 |
| Liquidità in valuta sul conto | 20 (o come liquidità estera) | 101 (Cipro) | IVAFE secondo la natura del rapporto |
| Cripto-attività | 21 (cripto-attività) | 101 (Cipro) | Imposta Cripto 0,2‰ sul valore al 31/12 |
Il conto in dollari va monitorato in euro
Poiché eToro tiene la liquidità in dollari, anche la giacenza in valuta estera concorre al monitoraggio: va convertita in euro al cambio del 31/12 e rientra nel Quadro RW. Un conto eToro con molte operazioni (o con Copy Trading attivo) può generare numerosi righi: compilarli a mano è una delle cause di errore più frequenti. La guida dettagliata è in Quadro RW: come compilare valore iniziale e valore finale.
Come importare eToro su MoneyViz
L’import avviene via file esportato dall’app, e MoneyViz riconosce automaticamente azioni, ETF, crypto, CFD, dividendi e movimenti, applicando il cambio ufficiale operazione per operazione.
- Accedi a eToro da PC e apri le Impostazioni del conto → sezione Estratto conto (Account Statement).
- Imposta il periodo dal primo giorno di apertura del conto al 31 dicembre dell’anno da dichiarare (anche pluriennale).
- Scarica l’estratto conto in formato Excel (XLSX): è il file che contiene tutte le operazioni, comprese quelle da Copy Trading.
- Su MoneyViz clicca Aggiungi conto → eToro e carica il file XLSX.
- MoneyViz classifica azioni, ETF, crypto, CFD, dividendi e movimenti interni, e segnala in chiaro eventuali avvisi (valuta, righe non riconosciute, valore al 31/12) prima di chiudere la dichiarazione.
MoneyViz riconosce tutto automaticamente
Una volta caricato il file, MoneyViz identifica e classifica: compravendite di azioni ed ETF, operazioni in crypto, posizioni CFD (con il differenziale corretto), dividendi al lordo frontiera, interessi, e i movimenti interni non tassabili. Le posizioni copiate vengono ricostruite e la liquidità in dollari convertita in euro. Puoi verificare il risultato dalla pagina Modello precompilato eToro.
MoneyViz o fai-da-te: cosa cambia davvero
Il problema pratico di eToro è la somma di più asset in un conto, valuta in dollari, operazioni frequenti e — per chi lo usa — Copy Trading con centinaia di micro-posizioni. Farlo a mano significa incrociare quattro regimi fiscali diversi e due cambi per ogni vendita: è dove nascono gli errori.
Calcola le tasse del tuo conto eToro
MoneyViz importa l'estratto eToro e prepara Quadro RT, RW e RM per azioni, ETF, crypto e CFD, con il cambio Banca d'Italia applicato a ogni operazione
Prova MoneyViz →eToro, DAC8 e scambio automatico di informazioni
Dal 2026 i broker e i prestatori di servizi crypto autorizzati nell’UE comunicano automaticamente al Fisco saldi e operazioni dei residenti italiani. Lo prevede la direttiva europea DAC8 (D.Lgs. 194/2025) per le cripto-attività, mentre per conti e strumenti finanziari tradizionali lo scambio è già operativo dal 2017 con il Common Reporting Standard (CRS), che coinvolge oltre 100 Paesi — Cipro inclusa.
Cosa significa concretamente
L’Agenzia delle Entrate riceve i dati del tuo conto eToro e può incrociarli con la dichiarazione: qualsiasi discrepanza attiva un controllo. Chi non ha dichiarato gli anni passati ha ancora la possibilità di regolarizzare con il ravvedimento operoso (art. 13 D.Lgs. 472/1997), con sanzioni ridotte, fino a quando non riceve un avviso di accertamento.
Sanzioni per la mancata dichiarazione di eToro
| Violazione | Sanzione | Norma |
|---|---|---|
| Mancata compilazione Quadro RW | 3-15% del valore non dichiarato | Art. 5 D.L. 167/1990 |
| Omessa dichiarazione delle plusvalenze/redditi | 90-180% dell’imposta dovuta (120-240% se omessa dichiarazione) | Art. 1 D.Lgs. 471/1997 |
| Regolarizzazione spontanea | Ravvedimento operoso con sanzioni ridotte | Art. 13 D.Lgs. 472/1997 |
Per le scadenze e il dettaglio del ravvedimento leggi le scadenze fiscali 2026 e regime dichiarativo. Se hai chiuso l’anno in perdita, valuta come riportare le minusvalenze con il tax loss harvesting.
Domande frequenti su eToro e fisco
eToro è sostituto d'imposta in Italia?
No. eToro è un intermediario estero (eToro Europe Ltd, Cipro) e opera in regime dichiarativo: non trattiene le imposte alla fonte su plusvalenze, dividendi o interessi. Sei tu a calcolarle e a dichiararle nel Modello Redditi PF, compilando il Quadro RT per le plusvalenze e i differenziali, il Quadro RW per il monitoraggio del conto e il Quadro RM per dividendi e interessi esteri.
Su eToro ho azioni, crypto e CFD nello stesso conto: come li dichiaro?
Ognuno con il suo regime. Le azioni e gli ETF reali generano plusvalenze (Quadro RT, 26%); le criptovalute seguono il regime cripto (RT, 26% fino al 2025 e 33% dal 2026); i CFD sono redditi diversi da contratti differenziali (art. 67 c-quater, RT 26%); i dividendi delle azioni vanno in RM al lordo frontiera. Vanno tenuti distinti perché le regole di compensazione delle perdite sono diverse. MoneyViz li separa e li dichiara tutti insieme automaticamente.
Perché il profitto mostrato da eToro non coincide con la tassa calcolata?
Perché eToro lavora in dollari e non converte le operazioni in euro: l’unico valore in euro (nel rendiconto finale) è calcolato con un solo cambio, quello del 31 dicembre. La normativa italiana (art. 9 e 68 TUIR) impone invece il cambio del giorno di ogni operazione: prezzo di vendita al cambio del giorno di vendita, costo al cambio del giorno di acquisto. La differenza è la componente valutaria della plusvalenza ed è dovuta. Il numero da dichiarare è quello fiscale, non il totale dell’app.
I CFD di eToro come si tassano?
I differenziali dei CFD sono redditi diversi da contratti differenziali (art. 67, c.1, lett. c-quater TUIR), tassati al 26% nel Quadro RT, e si compensano con le plusvalenze su azioni e con gli altri redditi diversi. Attenzione a due cose: il «dividend adjustment» sui CFD azionari non è un dividendo (entra nel differenziale, non in RM) e le posizioni short hanno il segno del risultato invertito rispetto alle long.
Come si tassano gli ETF su eToro? E se compro un ETF americano come SPY?
Dipende dal tipo di ETF. Gli ETF armonizzati (UCITS, quelli che detieni come titolo reale su eToro) hanno un’asimmetria: la plusvalenza è reddito di capitale (Quadro RM, 26%), la minusvalenza è reddito diverso (Quadro RT, 26%) e le due non si compensano tra loro — la minus di un ETF si può usare solo contro plusvalenze di azioni, obbligazioni, ETC, futures o CFD. Gli ETF americani come SPY, QQQ o VOO, invece, per un retail italiano non sono acquistabili come titolo reale (mancano del KID europeo previsto da PRIIPs): su eToro esistono solo come CFD. Quindi non si dichiarano come «ETF non armonizzati» a tassazione IRPEF progressiva, ma come differenziali su derivati, al 26% nel Quadro RT.
Le minusvalenze di un ETF con cosa si compensano?
La minusvalenza di un ETF (armonizzato o meno) è un reddito diverso e si compensa solo con altre plusvalenze da redditi diversi — azioni singole, obbligazioni, ETC, certificati, futures e CFD — nei quattro anni successivi. Non può compensare le plusvalenze di ETF e fondi, perché queste sono redditi di capitale, una categoria fiscale separata. È la ragione per cui una perdita su un ETF non riduce il guadagno tassato su un altro ETF.
Le criptovalute su eToro si tassano al 26% o al 33%?
Le plusvalenze cripto realizzate fino al 31/12/2025 sono al 26%; dal 1° gennaio 2026 l’aliquota sale al 33% (L. 199/2025). L’aumento riguarda solo le cripto-attività: azioni, ETF e CFD restano al 26%. Il conto va inoltre nel Quadro RW con l’imposta sulle cripto-attività dello 0,2% sul valore al 31 dicembre.
Come si dichiarano i dividendi delle azioni estere su eToro?
Al 26% in Quadro RM (tipo H), sul «lordo frontiera»: cioè sull’importo lordo prima della ritenuta estera. Il meccanismo del netto frontiera vale solo con un sostituto d’imposta italiano, che con un broker estero non c’è; la ritenuta estera non è recuperabile come credito d’imposta in regime di imposta sostitutiva. Il codice dello Stato è quello del Paese della società emittente — non quello di eToro.
Ho azioni italiane su eToro: i dividendi vanno nel Quadro RM?
Nel caso ordinario no. Su un dividendo di fonte italiana il sostituto d’imposta non è il broker ma la società emittente (art. 27 del DPR 600/1973) oppure, per i titoli in deposito accentrato, il depositario aderente e il rappresentante fiscale in Italia dell’intermediario non residente (art. 27-ter, commi 1 e 8): il 26% è già prelevato a monte a titolo d’imposta, e sull’estratto lo riconosci proprio dall’aliquota del 26% invece del 15% o 30% dei titoli esteri. Il rigo RM31 accoglie solo i redditi di capitale di fonte estera, quindi quel dividendo non ci va — e non va usato 101 (Cipro) come Stato estero: quel codice serve nel Quadro RW. Se però l’aliquota registrata non è il 26%, fai verificare il caso.
I «dividendi» dei CFD su eToro vanno nel Quadro RM? Con quale codice Stato?
No. Sulle posizioni CFD eToro accredita (se sei long) o addebita (se sei short) una rettifica pari al dividendo del sottostante, ma non sei azionista: non è un dividendo e non va nel Quadro RM, quindi non ha un codice Stato estero. Si somma al risultato del CFD, reddito diverso nel Quadro RT al 26%. Nel foglio «Dividendi» dell’estratto le riconosci dalla colonna Tipologia = CFD, anche se riportano un ISIN e una «ritenuta». Il codice Stato serve solo per i dividendi di azioni ed ETF posseduti davvero: è quello dello Stato della società emittente (per esempio 069 Stati Uniti, 094 Germania), non 101 Cipro, che vale per il Quadro RW.
Chi fa Copy Trading come dichiara le posizioni copiate?
Ogni posizione copiata è una tua operazione e segue il regime dello strumento sottostante (azione, ETF, crypto o CFD): non esiste un regime speciale del Copy Trading. Il tema pratico è il numero di micro-posizioni frazionarie generate: MoneyViz le ricostruisce e le converte al cambio del giorno. C’è anche un vantaggio sul costo: il prezzo del piano MoneyViz si basa sul numero di operazioni, ma le micro-operazioni con controvalore fino a circa 1 euro non contano ai fini del piano, così chi fa Copy Trading non paga di più per le sue migliaia di micro-posizioni, che restano comunque importate e dichiarate correttamente.
Devo dichiarare eToro anche se ho chiuso l'anno in perdita?
Sì. Il Quadro RW va compilato per il solo fatto di detenere un conto presso un intermediario estero, a prescindere dal risultato. Vale anche per conti in perdita o poco movimentati. Le minusvalenze realizzate si indicano nel Quadro RT e possono essere riportate per compensare plusvalenze nei quattro anni successivi (nel rispetto delle regole di compensazione tra le diverse categorie).
Che codice Stato uso nel Quadro RW per eToro?
Il codice dello Stato è 101 (Cipro), perché l’entità europea è eToro (Europe) Ltd con sede a Cipro. Il codice di individuazione del bene è 20 per azioni ed ETF e 21 per le cripto-attività. Ricorda di includere anche la giacenza in dollari, convertita in euro al cambio del 31/12.
Quale file devo caricare su MoneyViz per eToro?
L’estratto conto (Account Statement) in formato Excel (XLSX), esportato dalle Impostazioni del conto per l’intero periodo dall’apertura al 31 dicembre dell’anno da dichiarare. È il file che contiene tutte le operazioni, incluse quelle da Copy Trading. MoneyViz riconosce azioni, ETF, crypto, CFD, dividendi e movimenti e prepara i Quadri RT, RW e RM.
Metodologia & fonti
Fonti e riferimenti normativi
Fonti normative: art. 9, 67 e 68 TUIR (valutazione in valuta, redditi diversi, plusvalenze e metodo di calcolo); in particolare art. 67, c.1, lett. c-bis (azioni), c-ter (minusvalenze su OICR/ETF, redditi diversi), c-quater (contratti differenziali, i CFD) e c-sexies (cripto-attività), con la somma algebrica dei differenziali ex art. 68, c.8; art. 44, c.1, lett. g TUIR (plusvalenze su ETF armonizzati come reddito di capitale) e art. 10-ter L. 77/1983 (regime degli OICR esteri: armonizzati UCITS al 26%, non armonizzati con proventi a IRPEF progressiva ex comma 6); Regolamento UE 1286/2014 (PRIIPs) e Direttiva 2014/65/UE (MiFID II) sull’obbligo di KID, che rende gli ETF USA inaccessibili al retail UE come titolo reale; art. 44 e 45 TUIR (redditi di capitale, dividendi e interessi); art. 18 TUIR e art. 27, c.4-bis DPR 600/1973 (dividendi esteri: il meccanismo del netto frontiera presuppone un sostituto d’imposta italiano, assente il quale la base è il lordo frontiera); art. 27 e 27-ter DPR 600/1973 (dividendi di fonte italiana: ritenuta dell’emittente e imposta sostitutiva applicata dal depositario aderente al deposito accentrato o dal rappresentante fiscale in Italia dell’intermediario non residente); istruzioni del Modello Redditi PF 2026, Fascicolo 2, rigo RM31 e voce di Appendice «Redditi di capitale di fonte estera soggetti ad imposizione sostitutiva» (la colonna 2 richiede lo Stato in cui il reddito è stato prodotto, e per utili prodotti all’estero si intendono quelli provenienti da società residenti all’estero); art. 4 e 5 D.L. 167/1990 (monitoraggio fiscale e sanzioni Quadro RW); art. 19 D.L. 201/2011 (IVAFE); art. 1 D.Lgs. 471/1997 (sanzioni imposte sui redditi); art. 13 D.Lgs. 472/1997 (ravvedimento operoso); L. 207/2024 e L. 199/2025 (aliquota cripto-attività 26% → 33%); D.Lgs. 194/2025 (recepimento DAC8).
Cambi: tassi di cambio ufficiali Banca d’Italia / BCE del giorno dell’operazione, come richiamati dai provvedimenti dell’Agenzia delle Entrate. eToro opera in dollari: ogni operazione è convertita al cambio EUR/USD del giorno.
Fonti eToro: entità eToro (Europe) Ltd, autorizzata dalla CySEC (licenza 109/10) e, per le cripto-attività, prestatore registrato CASP nel quadro MiCA; estratto conto (Account Statement) e documentazione ufficiale della piattaforma.
Metodo e limiti: la qualificazione fiscale distingue i quattro tipi di strumento del conto eToro (azioni, ETF, crypto, CFD). Restano oggetto di dibattito professionale il perimetro del monitoraggio RW per i singoli contratti CFD, la deducibilità dei costi di finanziamento overnight e la tassazione dei dividendi esteri via broker estero senza sostituto (lordo vs netto frontiera): su questi punti l’articolo segnala l’incertezza e invita al confronto con un professionista. L’arrotondamento all’unità di euro (valori < 0,50 € → 0 nei Quadri RW/RM) è la regola standard dell’Agenzia delle Entrate, applicata a tutti i broker.
Supervisione: contenuto revisionato dal team fiscale MoneyViz, composto da Dottori Commercialisti e Revisori Legali.
Ultima revisione: 30 settembre 2026. La sezione sui dividendi delle azioni italiane detenute su eToro, aggiunta in questa revisione, è in revisione professionale.
Scegli il piano adatto al tuo conto eToro
SERVITO
Riduci il rischio di errori grazie alla verifica dei risultati e al supporto di un Esperto.
- ✓ Modello Redditi precompilato (RT + RW + RM)
- ✓ Azioni, ETF, crypto e CFD in un’unica dichiarazione
- ✓ Copy Trading e conversione USD gestiti
- ✓ Verifica dei risultati a cura di MoneyViz
VIP Full Service
Tutto incluso + videoconsulenza, riconciliazione transazioni mancanti, garanzia sui calcoli.
- ✓ Tutto SERVITO +
- ✓ Videoconsulenza dedicata (20 min)
- ✓ Supporto prioritario
- ✓ Garanzia standard sui calcoli
Preferisci fare tutto da solo? SELF SERVICE a partire da €49/anno — calcolo automatico delle imposte e generazione dei Quadri dichiarativi senza supporto umano. Vedi tutti i piani →
Dichiara eToro con MoneyViz: azioni, crypto, ETF e CFD insieme
Importa l'estratto eToro e ottieni il Modello Redditi PF precompilato con Quadro RT, RW e RM, con il cambio Banca d'Italia applicato a ogni operazione — l'unico a gestire tutti e quattro gli asset in un'unica dichiarazione.
Ultima revisione: 30 settembre 2026.
Questo è un articolo verificato
Tutti i nostri articoli vengono scritti, controllati e verificati dai nostri consulenti ed esperti fiscali per assicurarti la massima affidabilità e chiarezza.
Gli autori


Con MoneyViz
Dichiarazione crypto senza errori,
senza fogli di calcolo.
Importi le transazioni da 250+ tra broker, exchange e blockchain. MoneyViz calcola plusvalenze, minusvalenze e proventi e compila i Quadri RT, RW e RM con i valori già pronti per il modello dichiarativo.
- 250+ integrazioni: Binance, eToro, Kraken, Metamask, Ledger, Coinbase…
- Quadri RT, RW e RM compilati con normativa 2025–2026 aggiornata
- Report fiscale PDF e F24 con codici tributo da consegnare al commercialista
Leggi anche


